 Voltar aos artigos
Se você quer entender o que são Opções, este post vai apresentar os conceitos fundamentais e algumas técnicas de precificação.
Opções são …
No mercado financeiro existem diversos tipos de ativos. Alguns são mais simples, como títulos de dívida pública e privada ou ações de empresas. Outros, porém, são mais complexos e arriscados. Entre eles estão as Opções, que são contratos que dão ao investidor o direito (mas não a obrigação) de comprar ou vender um ativo-objeto (ação, commodity etc.) em uma data futura a um preço pré-determinado.
Chamamos as Opções de derivativos, pois seu preço deriva do valor do ativo ao qual estão vinculadas. A principal fonte de risco está na volatilidade (ou imprevisibilidade) desse ativo.
O comprador da Opção (titular) paga um prêmio ao vendedor (lançador). Em troca, ele adquire o direito de exercer a Opção, isto é, decidir se vai ou não comprar/vender o ativo pelo preço definido em contrato (strike).
👉 Analogia simples: Pense em pagar uma entrada para garantir o direito de assistir a um show. Se o show for cancelado, você perde o valor da entrada (prêmio). Se o show acontecer e o ingresso no mercado estiver mais caro, você sai ganhando, pois já tem o direito de entrar pelo preço combinado.
Call (Opção de Compra)
Este é o direito de compra (Call), que concede ao detentor da opção o direito de comprar um ativo-objeto pelo preço e período estabelecidos em contrato. Ao se comprar uma opção de compra, está se fazendo um tratado onde quem tem a opção possui a segurança de poder comprar, até a data limite acordada, o ativo-objeto pelo preço que foi acordado em contrato, mesmo que este ativo-objeto tenha se valorizado. No ato da compra, o titular paga ao lançador o prêmio (valor da opção), à vista.
O lançador de uma Call deve realizar esta operação através de uma corretora de valores mobiliários. Ao fazer isso, ele assume perante a Bolsa de Valores a responsabilidade de vender o ativo-objeto se o titular da Call exercê-la. Ou seja, se o titular da opção resolver exercer seu direito de comprar o ativo-objeto, o lançador é obrigado a fazê-lo pelo preço de exercício (strike), que é o preço pré-acordado em contrato.
As opções de compra devem ser adquiridas quando houver a previsão de que o ativo-objeto vai se valorizar. Assim, se a valorização realmente ocorrer, a opção será exercida e o ativo-objeto será comprado por um preço abaixo do valor atual de mercado.
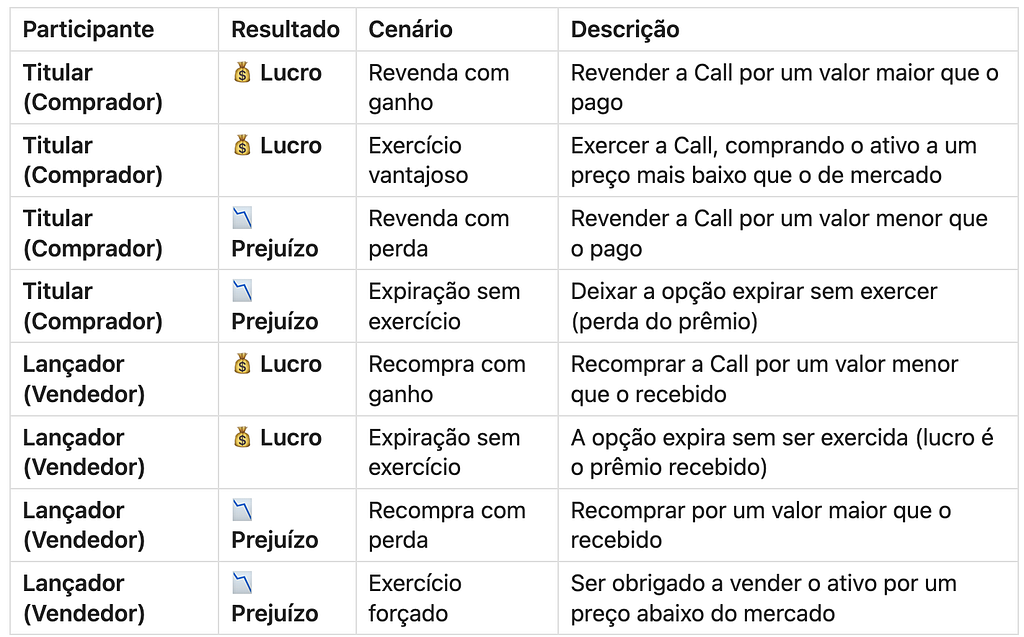
Lucro e prejuíso nas Calls
- Para o titular (comprador):
— Lucro:
1. Revender a Call por um valor maior que o pago.
2. Exercer a Call, comprando o ativo a um preço mais baixo que o de mercado.
— Prejuízo:
1. Revender a Call por um valor menor que o pago.
2. Deixar a Opção expirar sem exercer (perda do prêmio). - Para o lançador (vendedor):
— Lucro:
1. Recomprar a Call por um valor menor.
2. A Opção expira sem ser exercida (lucro é o prêmio recebido).
— Prejuízo:
1. Recomprar por um valor maior.
2. Ser obrigado a vender o ativo por um preço abaixo do mercado.
Exemplo de Call
Um exemplo prático de operação de Call no cotidiano é a compra de um imóvel. Imagine que João encontra uma casa avaliada em R$ 1 milhão que desperta seu interesse, mas ele não possui o valor integral para pagamento à vista. Sabendo que conseguirá o financiamento necessário em 30 dias, João decide fazer um contrato de opção de compra com o proprietário.
Neste acordo, João paga um prêmio de R$ 10.000 (equivalente a 1% do valor do imóvel) para garantir o direito exclusivo de comprar a propriedade pelo preço fixo de R$ 1 milhão durante os próximos 30 dias. O proprietário, em contrapartida, compromete-se a não vender o imóvel para terceiros neste período.
Durante esses 30 dias, João tem total flexibilidade: pode exercer seu direito e efetivar a compra pelo valor acordado, ou simplesmente deixar a opção expirar se mudar de ideia ou não conseguir o financiamento. Caso opte por não comprar, João perde apenas os R$ 10.000 do prêmio pago, sem qualquer obrigação adicional. O proprietário, por sua vez, fica livre para negociar com outros interessados e mantém o valor do prêmio como compensação pela exclusividade concedida.
Put (Opção de Venda)
O direito de venda (Put) concede ao detentor da opção o direito de vender um ativo-objeto pelo preço estabelecido em contrato, independentemente de sua cotação no mercado. Ao adquirir uma opção de venda, o comprador deve pagar imediatamente o prêmio à vista ao lançador (vendedor da opção).
O lançador assume perante a Bolsa de Valores a obrigação de comprar o ativo-objeto pelo preço de exercício (strike) caso o titular da opção decida exercê-la. É importante ressaltar que o detentor da Put possui apenas o direito, não a obrigação, podendo escolher exercer ou não a opção até a data de vencimento.
As opções de venda (Puts) servem principalmente como proteção (hedge) contra a desvalorização de ativos no mercado. Representam uma estratégia defensiva que permite ao investidor estabelecer um “preço mínimo” de venda para seus ativos.
Quando utilizar Puts:
- Comprar uma Put: Quando se prevê desvalorização do ativo-objeto. O investidor garante o direito de vender pelo preço do strike, mesmo que o mercado esteja em queda.
- Vender uma Put: Quando se acredita na valorização do ativo-objeto. O lançador aposta que a opção não será exercida, lucrando com o prêmio recebido.
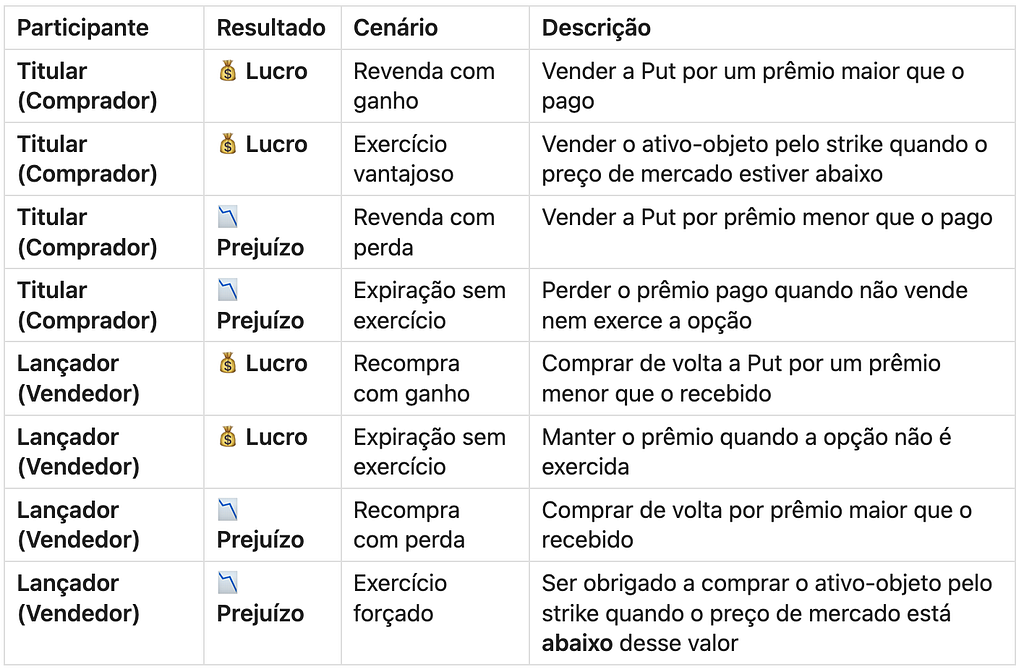
Lucro e prejuíso nas Puts
- Para o Titular (comprador da Put):
— Lucro:
1. Revenda por valor superior: Vender a Put por um prêmio maior que o pago
2. Exercício da opção: Vender o ativo-objeto pelo strike quando o preço de mercado estiver abaixo
— Prejuíso:
1. Revenda por valor inferior: Vender a Put por prêmio menor que o pago
2. Expiração sem exercício: Perder o prêmio pago quando não vende nem exerce a opção - Para o Lançador (vendedor da Put):
— Lucro:
1. Recompra por valor inferior: Comprar de volta a Put por um prêmio menor
2. Expiração sem exercício: Manter o prêmio quando a opção não é exercida
— Prejuíso:
1. Recompra por valor superior: Comprar de volta por prêmio maior que o recebido
2. Exercício forçado: Ser obrigado a comprar o ativo-objeto pelo strike quando o preço de mercado está abaixo desse valor
Exemplo de Put
Um exemplo prático de opção de venda (Put) pode ser observado no seguro automotivo. Quando um proprietário contrata um seguro para seu veículo, ele está, na essência, adquirindo uma opção de venda onde:
O proprietário (titular da Put) paga um prêmio anual à seguradora e obtém o direito de “vender” seu veículo pelo valor da tabela FIPE em caso de sinistro. Mesmo que o carro esteja completamente destruído (valor de mercado = zero), a seguradora é obrigada a indenizá-lo pelo valor integral estabelecido na apólice.
A seguradora (lançadora da Put) assume a obrigação de “comprar” o veículo sinistrado pelo preço acordado, independentemente do estado em que se encontre. Se não houver sinistros durante a vigência da apólice, a seguradora mantém o prêmio recebido como lucro.
Cenários possíveis:
- Sinistro total: O proprietário “exerce a opção”, recebendo a indenização pelo valor da tabela
- Sem sinistros: O proprietário perde o prêmio pago, mas manteve a proteção durante o período
Os códigos de negociações de Opções
Assim como as ações, as opções também possuem um ticker de negociação. Esse código é composto por sete ou oito caracteres, sendo os cinco primeiros letras e os dois ou três últimos números. A estrutura do ticker revela diversas informações importantes:
- Ativo-objeto: Os quatro primeiros caracteres correspondem ao ticker do ativo-objeto, ou seja, o mesmo utilizado para negociar a ação principal. Exemplos comuns incluem PETR (Petrobras) e VALE (Vale).
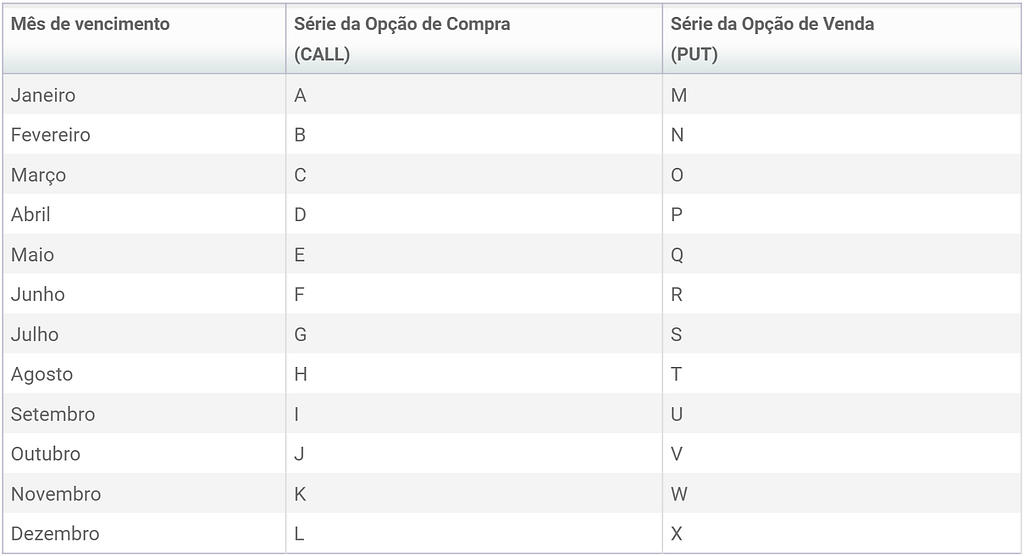
- Tipo de opção e vencimento: O quinto caractere é uma letra que indica se a opção é de compra ou de venda, além de revelar o mês de vencimento. Existe uma tabela específica que relaciona cada letra ao tipo de opção e ao mês correspondente.
- Preço de exercício (strike): Os dois ou três últimos caracteres representam o preço de exercício. No entanto, esse valor pode não refletir o strike real, já que o código não é ajustado automaticamente em casos de grupamentos, bonificações, desdobramentos ou outros eventos corporativos que afetam o ativo-objeto.
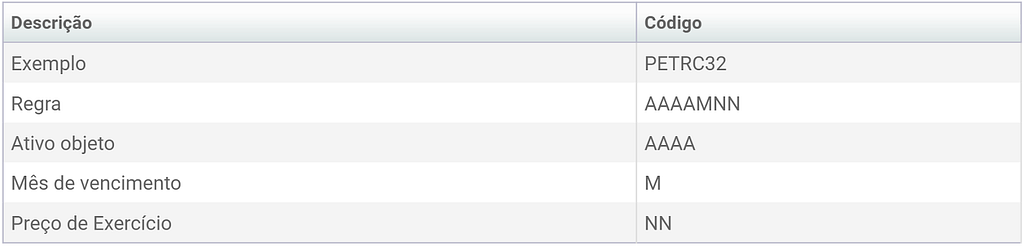
O vencimento das opções é sempre na terceira segunda-feira de cada mês. Como mencionado, o quinto caractere do ticker — uma letra — indica tanto o mês de vencimento quanto o tipo da opção (compra ou venda), conforme detalhado na tabela a seguir.
Moneyness das Opções
O termo moneyness classifica a posição do preço de uma opção em relação ao preço do ativo-objeto. As três categorias são: In the money (ITM), At the money (ATM) e Out of the money (OTM).
📌 Analogia: Pense em ingressos de cinema.
- ITM: você já tem o ingresso comprado por um preço menor que a bilheteria atual.
- ATM: o ingresso custa praticamente o mesmo do balcão.
- OTM: você tem um “vale-ingresso”, mas ele só vale se o preço subir ou cair — caso contrário, não compensa.
Definições claras
- In the money (ITM)
— Call: o preço à vista do ativo-objeto é maior que o strike.
— Put: o preço à vista do ativo-objeto é menor que o strike.
— ITM representa valor intrínseco positivo para a opção. - At the money (ATM)
— O strike está aproximadamente igual ao preço à vista do ativo-objeto. Pode haver pequena diferença para cima ou para baixo, mas a opção está essencialmente na região do dinheiro. - Out of the money (OTM)
— Call: o preço à vista do ativo-objeto é menor que o strike.
— Put: o preço à vista do ativo-objeto é maior que o strike.
— OTM não apresenta valor intrínseco.
Exercício no vencimento
Opções que estiverem ITM na data de vencimento normalmente são exercidas automaticamente, pois apresentam valor intrínseco realizável no exercício. O lucro resultante do exercício corresponde à diferença entre o preço do ativo-objeto e o strike, considerando custos e taxas.
Exemplo de moneyness
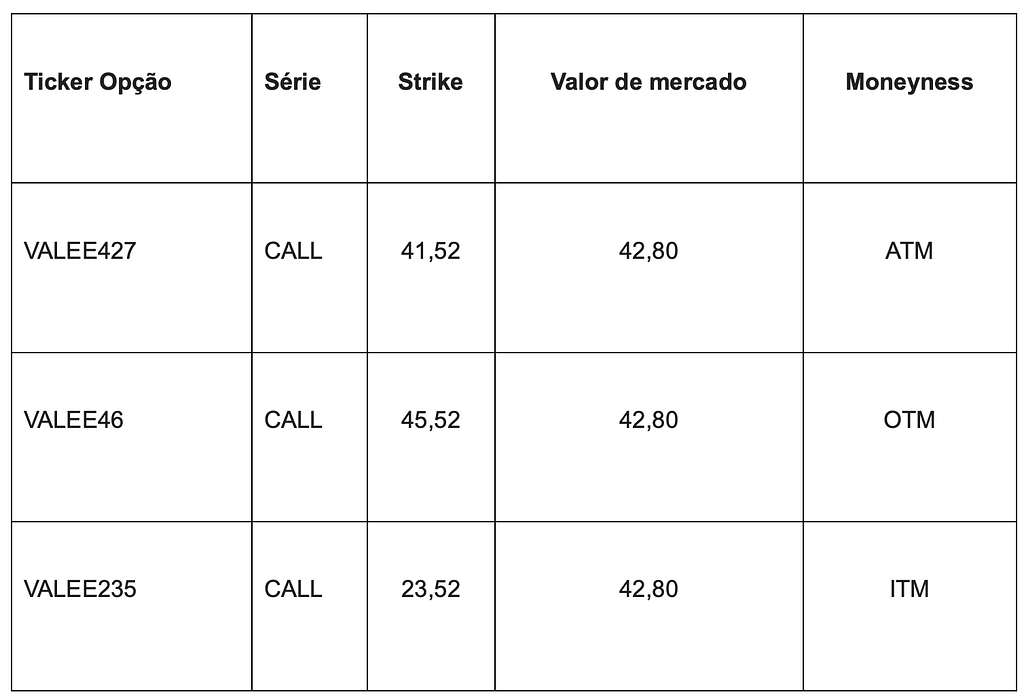
Na linha 1, a opção VALEE427 apresenta valor de mercado R$1,28 distante do strike, mas a ferramenta a classifica como No dinheiro ou na região do dinheiro. Na linha 2, a opção está Fora do dinheiro, pois o preço de mercado está abaixo do strike, tornando improvável seu exercício. Na linha 3, o strike é bem inferior ao valor atual do ativo, o que favorece o exercício da opção, já que permitiria comprar o ativo por um preço abaixo do mercado, caracterizando-a como Dentro do dinheiro.
Volatilidade Implicita
Na precificação de opções, existem dois tipos principais de volatilidade: a histórica e a implícita.
A volatilidade histórica é calculada a partir dos preços passados do ativo-subjacente e costuma servir de referência para estimar a volatilidade futura na aplicação da fórmula de Black-Scholes. Já a volatilidade implícita é obtida invertendo o modelo de Black-Scholes: parte-se do preço de mercado da opção (pressuposto como preço justo), insere-se esse valor na fórmula e isola-se a volatilidade.
Quanto mais uma opção está fora do dinheiro (OTM) ou muito dentro do dinheiro (ITM), maior tende a ser sua volatilidade implícita em comparação às ATM. Essa diferença nas volatilidades conforma a “volatility smile”, ou curva em formato de sorriso, ao se plotar a volatilidade implícita em função dos strikes.
A volatilidade implícita é um dos principais insumos para traders de opções, pois permite especular sobre o movimento futuro da volatilidade. Em geral:
- Quando a volatilidade implícita está baixa, costuma-se comprar opções ou estratégias de compra de volatilidade.
- Quando ela está alta, a venda de volatilidade (por meio de venda de opções) tende a ser mais atraente.
Observa-se também uma relação inversa entre preço do ativo e volatilidade: em mercados em queda ou em crise, a volatilidade cresce devido ao aumento da incerteza. Já em momentos de recuperação ou de mercados estáveis, a volatilidade tende a diminuir.
Pontos de Atenção:
- Black-Scholes aceita qualquer estimativa de volatilidade como input, não somente a histórica.
- A smile pode assumir outros formatos (skew, smirk) dependendo do ativo e das condições de mercado.
- Em crises, o skew (assimetria) costuma se acentuar, elevando mais ainda a volatilidade de puts profundas OTM.
Conclusão
Em resumo, as Opções são ferramentas poderosas no mercado financeiro, capazes de gerar proteção, alavancagem e também oportunidades de especulação — mas, como vimos, carregam riscos proporcionais à sua complexidade. Dominar conceitos como Call, Put, moneyness e volatilidade é apenas o primeiro passo. A prática, acompanhada de estudo contínuo, é o que realmente ajuda a transformar teoria em estratégia sólida. Se este conteúdo despertou sua curiosidade, recomendo seguir explorando materiais adicionais e simulando operações em plataformas de teste antes de investir de fato — assim, você constrói confiança e reduz a chance de erros custosos.
🎧 Recomendação de podcast sobre Opções:
Ouvir
Referências
1. Portal do Investidor. Mercado de Opções. Disponível em: [https://www.investidor.gov.br/menu/Menu_Investidor/derivativos/mercado_opcoes.html](https://www.investidor.gov.br/menu/Menu_Investidor/derivativos/mercado_opcoes.html). Acesso em: 20 mar. 2020.
2. MESA DE OPERAÇÕES DA CLEAR. Mercado de Opções. São Paulo, 28 p. Disponível em: [https://www.clear.com.br/site/pubfiles/ebook/eBook-Opcoes-Clear.pdf](https://www.clear.com.br/site/pubfiles/ebook/eBook-Opcoes-Clear.pdf). Acesso em: 03 abr. 2020.
3. Opções: Venda (Put). Disponível em: [https://br.advfn.com/investimentos/opcoes/opcao-de-venda](https://br.advfn.com/investimentos/opcoes/opcao-de-venda). Acesso em: 04 abr. 2020.
4. Opções: Compra (Call). Disponível em: [https://br.advfn.com/investimentos/opcoes/opcao-de-compra](https://br.advfn.com/investimentos/opcoes/opcao-de-compra). Acesso em: 05 abr. 2020.
5. ADVFN. Opções: Código Bovespa. Disponível em: [https://br.advfn.com/investimentos/opcoes/codigo-bovespa](https://br.advfn.com/investimentos/opcoes/codigo-bovespa). Acesso em: 17 abr. 2020.
6. O QUE é ATM, ITM e OTM nas OPÇÕES? — Opções para Iniciantes. [s.i.]: Youtube, 2019. (9 min.), color. Legendado. Disponível em: [https://youtu.be/dRLesPcTE54](https://youtu.be/dRLesPcTE54). Acesso em: 18 abr. 2020.
7. XP INVESTIMENTOS. Compra e venda de Opções: Calls e Puts. Disponível em: [https://institucional.xpi.com.br/investimentos/produtos-estruturados/Compra%20e%20Venda%20de%20Call%20e%20Put.pdf](https://institucional.xpi.com.br/investimentos/produtos-estruturados/Compra%20e%20Venda%20de%20Call%20e%20Put.pdf). Acesso em: 19 abr. 2020.
8. ROXO, Luiz Fernando. O que é Volatilidade Implícita para o mercado de Opções? 2019. Disponível em: [https://blog.luizfernandoroxo.com.br/volatilidade-implicita/](https://blog.luizfernandoroxo.com.br/volatilidade-implicita/). Acesso em: 21 abr. 2020.
Originalmente publicado em 09/05/2020.
